Invertir en vivienda para proteger el ahorro de la inflación
18 de noviembre de 2026 · Mercado local
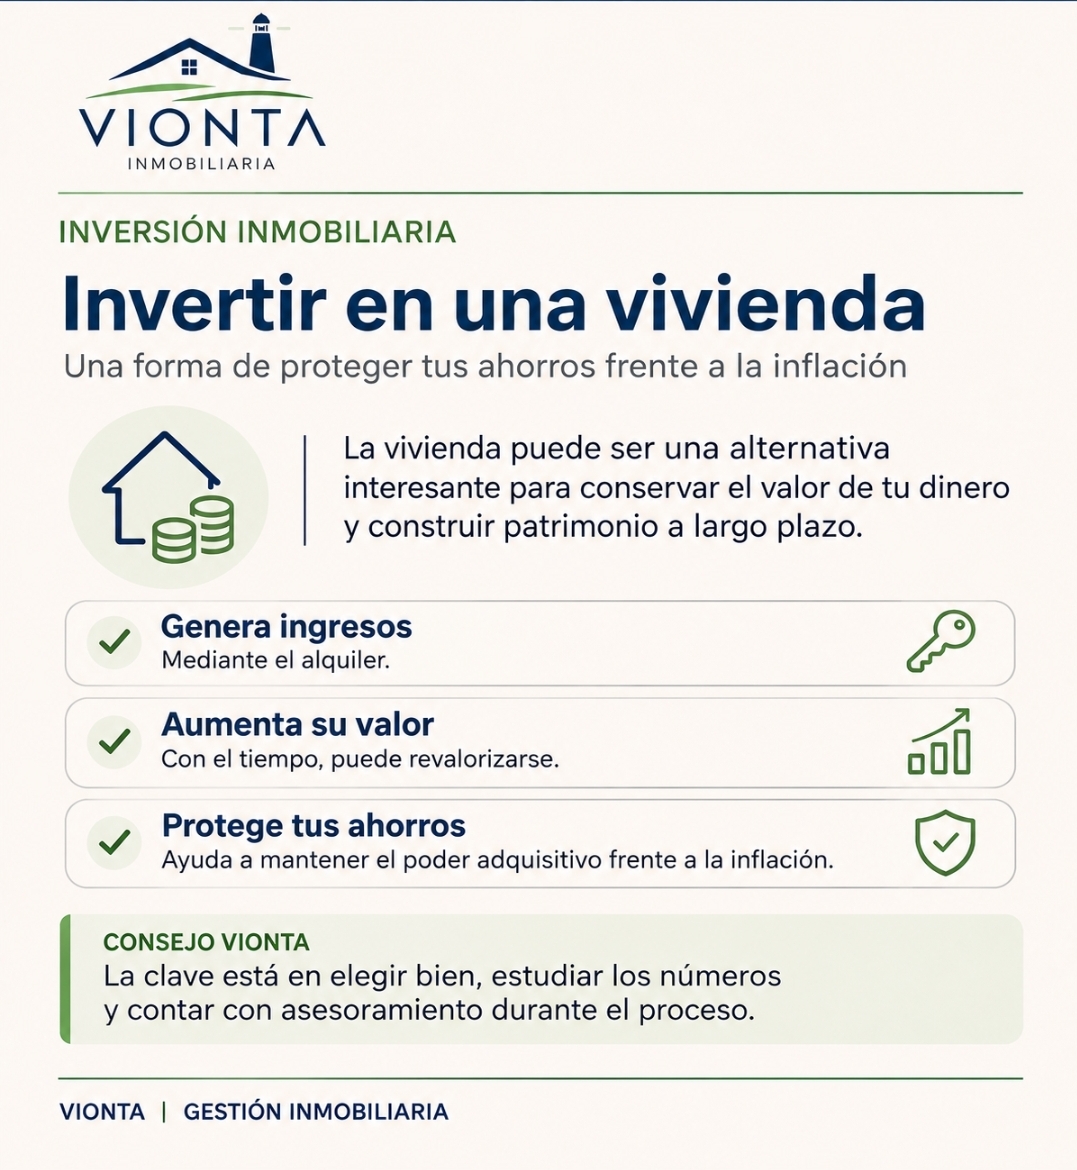
La vivienda puede aportar renta y valor a largo plazo. Para saber si tu inversión supera la inflación hay que mirar el resultado real: precio de compra, gastos, financiación y tiempo.
El dinero que hoy alcanza para una reforma puede quedarse corto dentro de unos años. Cuando suben los precios, el ahorro pierde capacidad de compra. Por eso muchas personas se plantean invertir en vivienda: buscan un bien tangible, una posible renta y un proyecto con recorrido. En Ribeira, Aguiño y el resto de Barbanza, esa decisión empieza por conocer la vivienda y hacer cuentas con calma.
La referencia es el rendimiento real
La inflación mide cómo cambian los precios de una cesta de consumo. El Banco Central Europeo explica la diferencia entre valores nominales y reales: importa lo que puedes comprar con el dinero que obtienes. Una inversión inmobiliaria puede superar la inflación durante un periodo y quedar por debajo en otro. La ubicación, el precio de entrada y los gastos cambian mucho el resultado.
También conviene separar el alquiler que efectivamente has cobrado del aumento de valor que esperas obtener al vender. Una valoración más alta todavía no es dinero disponible en la cuenta.
Haz una cuenta completa antes de decidir
Al presupuesto de compra hay que añadir los impuestos y gastos que correspondan a la operación, las reparaciones iniciales y una reserva. Durante la propiedad pueden aparecer comunidad, seguro, mantenimiento, tributos, derramas y meses sin inquilino. Si hay préstamo, incorpora su coste y el efecto de las cuotas sobre tu liquidez.
- Estima el alquiler con referencias comparables y un supuesto prudente de ocupación.
- Resta los gastos recurrentes y prevé reparaciones.
- Calcula cuánto dinero propio necesitas y qué margen conservarás.
- Compara el resultado con la inflación del mismo periodo y con tu horizonte de inversión.
Un ejemplo para entender la diferencia
Imagina, solo como ejercicio, una inversión total de 150.000 euros que produce 7.200 euros anuales de alquiler cobrado. Si los gastos de ese año suman 2.400 euros, quedan 4.800 euros: un 3,2 % sobre el capital del ejemplo, antes de impuestos personales y financiación. Con una inflación hipotética del 3 %, el rendimiento real sería aproximadamente un 0,19 %, calculado como 1,032 dividido entre 1,03, menos uno. Esa pequeña diferencia explica por qué mirar únicamente el alquiler bruto puede llevar a conclusiones equivocadas. Estas cifras no describen una vivienda de nuestro catálogo ni prometen una rentabilidad.
En Barbanza, cada inmueble necesita su propio análisis
Ascensor, accesibilidad, orientación, conservación, servicios y necesidades de reforma pueden pesar tanto como los metros. Si el plan es alquilar, estudia la demanda que encaja con esa vivienda y la modalidad de alquiler que puedes desarrollar conforme a la normativa aplicable. Guarda además un colchón para imprevistos: vender un inmueble requiere tiempo.
La vivienda puede formar parte de una estrategia de ahorro a largo plazo cuando el precio, los costes y el uso previsto encajan contigo. En Vionta te ayudamos a comparar viviendas y a poner sobre la mesa sus características, para que la decisión parta de un presupuesto completo.
¿Tienes una vivienda y no sabes por dónde empezar?
Te ayudamos a venderla o alquilarla sin compromiso. Cuéntanos tu caso.
Hablar con ViontaSigue leyendo
Artículos relacionados
Documentación
Vionta te lo explica II
Escritura VIONTA TE LO EXPLICA | CAPÍTULO II De la reserva a las llaves.
Documentación
Vionta te lo explica I
¿Estás pensando en comprar una vivienda?